Một tháng bạn nhận được ba hợp đồng booking, tháng sau gần như không có gì. Đó là thực tế của rất nhiều người làm nội dung. Vấn đề không nằm ở việc thu nhập content creator cao hay thấp, mà ở chỗ nó không đều. Phương pháp 4 tài khoản dưới đây giúp biến dòng tiền thất thường thành một "mức lương" ổn định, đồng thời luôn có sẵn tiền thuế và quỹ dự phòng.
Công bố: bài viết có liên kết tiếp thị liên kết (affiliate); vnen.vn có thể nhận hoa hồng nếu bạn đăng ký qua liên kết, bạn không mất thêm chi phí.
👉 Tìm hiểu chương trình HDBank Creator: xem tại đây →
Vì sao cần một hệ thống, không chỉ ý chí?
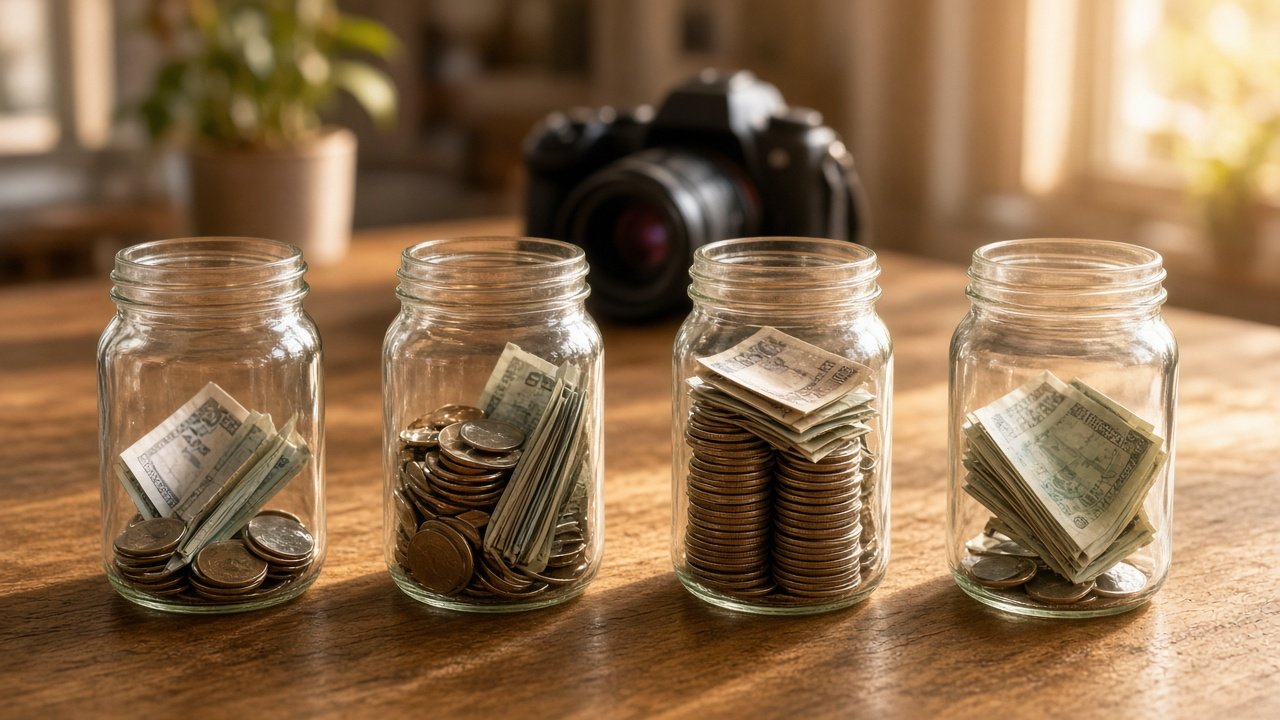
Khi tất cả tiền nằm trong một tài khoản, số dư lớn khiến ta cảm thấy "giàu" và dễ chi tiêu quá tay. Đến kỳ thuế hoặc tháng không có việc, tiền đã hết. Một hệ thống tách bạch tự động sẽ làm thay việc tự kiềm chế – bạn chỉ nhìn thấy số tiền được phép tiêu.
Phương pháp 4 tài khoản là gì?
Bạn chia tiền vào bốn tài khoản (hoặc bốn "ngăn/hũ" trong cùng ứng dụng ngân hàng, nếu ngân hàng hỗ trợ):
Tài khoản 1: Thu nhập (Income)
- Mọi khoản tiền từ nền tảng, nhãn hàng, affiliate đều chảy vào đây.
- Không chi tiêu trực tiếp từ tài khoản này.
- Đây cũng là nơi bạn trả các chi phí công việc (thiết bị, phần mềm, thuê dựng) – hoặc tách thêm một ngăn chi phí nếu muốn.
Tài khoản 2: Thuế (Tax)
- Ngay khi nhận tiền, chuyển một tỷ lệ cố định sang đây.
- Chỉ dùng để nộp thuế.
- Tỷ lệ phụ thuộc hình thức hoạt động và mức thuế áp dụng cho bạn; hãy hỏi kế toán hoặc cơ quan thuế để ước tính, và chọn mức an toàn (thà dư còn hơn thiếu).
Tài khoản 3: Lương cá nhân (Pay)
- Mỗi tháng, vào một ngày cố định, chuyển một khoản cố định từ tài khoản Thu nhập sang đây.
- Đây là tiền bạn dùng cho sinh hoạt.
Tài khoản 4: Dự phòng (Buffer)
- Phần tiền dư sau khi trừ thuế, chi phí và lương sẽ được giữ ở đây.
- Khi tháng thu nhập thấp, lấy từ đây để vẫn trả đủ "lương".
- Nên để ở hình thức an toàn, rút được khi cần (ví dụ tiết kiệm linh hoạt).
💡 Gợi ý: Đăng ký tham gia HDBank Creator — truy cập HDBank →
Cách thiết lập trong 5 bước
Bước 1: Tính chi tiêu thiết yếu hàng tháng
Liệt kê: nhà ở, ăn uống, đi lại, điện nước, bảo hiểm, nợ phải trả. Đây là mức tối thiểu bạn cần.
Bước 2: Xem thu nhập trung bình
Lấy tổng thu nhập ròng (sau chi phí công việc) của 6–12 tháng gần nhất chia trung bình. Nếu mới bắt đầu, dùng con số thận trọng.
Bước 3: Đặt mức lương cố định
Chọn mức lương thấp hơn thu nhập trung bình nhưng đủ trang trải chi tiêu thiết yếu. Khoảng chênh lệch chính là phần đổ vào quỹ dự phòng.
Bước 4: Mở và đặt tên tài khoản/ngăn
Đặt tên rõ ràng: "THU NHẬP", "THUẾ", "LƯƠNG", "DỰ PHÒNG". Dùng tính năng chuyển tiền định kỳ nếu ngân hàng hỗ trợ.
Bước 5: Lập quy tắc chia tiền
Ví dụ quy tắc (tỷ lệ minh họa, hãy điều chỉnh theo tình huống của bạn):
- Mỗi khoản thu vào: chuyển ngay X% sang THUẾ.
- Ngày 1 hàng tháng: chuyển mức lương cố định sang LƯƠNG.
- Cuối tháng: phần dư trên một ngưỡng nhất định ở THU NHẬP chuyển sang DỰ PHÒNG.
Ví dụ minh họa (số giả định)
Giả sử chi tiêu thiết yếu 12 triệu/tháng, thu nhập ròng trung bình 20 triệu/tháng, bạn đặt lương 15 triệu.
| Tháng | Thu nhập ròng | Vào THUẾ (giả định 10%) | Lương | Dự phòng thay đổi |
|---|---|---|---|---|
| 1 | 30 triệu | 3 triệu | 15 triệu | +12 triệu |
| 2 | 8 triệu | 0,8 triệu | 15 triệu | −7,8 triệu |
| 3 | 22 triệu | 2,2 triệu | 15 triệu | +4,8 triệu |
Dù thu nhập dao động mạnh, bạn vẫn nhận đều 15 triệu mỗi tháng và luôn có tiền thuế riêng. (Tỷ lệ thuế 10% ở đây chỉ để minh họa cách chia, không phải mức thuế áp dụng cho bạn.)
💡 Gợi ý: Xem chi tiết chương trình HDBank Creator — truy cập HDBank →
Khi quỹ dự phòng đủ lớn
Khi quỹ dự phòng đã đạt mục tiêu (ví dụ đủ chi tiêu thiết yếu nhiều tháng), bạn có thể:
- Tăng mức lương cho bản thân.
- Đầu tư thiết bị, học khóa học nâng cao kỹ năng.
- Bắt đầu tiết kiệm/đầu tư dài hạn.
Bảng theo dõi hàng tháng
| Hạng mục | Tháng này | Ghi chú |
|---|---|---|
| Tổng thu | ||
| Chi phí công việc | ||
| Đã chuyển THUẾ | ||
| Lương đã trả | ||
| Số dư DỰ PHÒNG | ||
| Khoản chưa thu được | Nhãn hàng, nền tảng |
💡 Gợi ý: Tìm hiểu chương trình HDBank Creator — truy cập HDBank →
Checklist áp dụng
- Biết chi tiêu thiết yếu hàng tháng.
- Tính thu nhập trung bình.
- Đặt mức lương cố định.
- Mở đủ 4 tài khoản/ngăn và đặt tên.
- Thiết lập chuyển tiền định kỳ.
- Rà soát hệ thống mỗi quý.
Lỗi hay gặp
- Đặt lương quá cao ngay từ đầu khiến quỹ dự phòng cạn nhanh.
- "Mượn" tiền thuế để chi tiêu.
- Không cập nhật khi thu nhập thay đổi dài hạn.
- Dùng quá nhiều ứng dụng, khó theo dõi – càng đơn giản càng bền.
Chọn ngân hàng hỗ trợ chia ngăn
Phương pháp 4 tài khoản dễ duy trì hơn khi ngân hàng cho phép mở nhiều tài khoản hoặc ngăn tiền miễn phí, chuyển tiền định kỳ và xem lịch sử rõ ràng. Tham khảo HDBank Creator – chương trình dành cho nhà sáng tạo nội dung – và so sánh tính năng với nhu cầu của bạn.
Ví dụ ba tháng áp dụng (số giả định)
Để dễ hình dung, dùng số tròn giả định. Giả sử chi tiêu thiết yếu của Hà là 10 đơn vị mỗi tháng, và Hà đặt lương cố định cho mình đúng 10 đơn vị.
Tháng thứ nhất, thu nhập về 18 đơn vị. Hà trích phần dự phòng thuế theo tỷ lệ đã định sang tài khoản Thuế, chuyển 10 đơn vị sang tài khoản Lương, phần còn lại sang tài khoản Dự phòng. Tháng thứ hai, thu nhập chỉ 6 đơn vị. Hà vẫn trích thuế cho phần 6 đơn vị, nhưng để đủ lương 10 đơn vị, Hà lấy phần thiếu từ tài khoản Dự phòng. Tháng thứ ba, thu nhập 12 đơn vị; sau khi trích thuế và trả lương, phần dư lại được nạp vào Dự phòng.
Sau ba tháng, chi tiêu cá nhân của Hà vẫn ổn định ở 10 đơn vị mỗi tháng, dù thu nhập dao động mạnh. Đây chính là mục tiêu của phương pháp: biến dòng thu nhập thất thường thành một khoản "lương" đều đặn. Nếu tài khoản Dự phòng liên tục giảm qua nhiều tháng, đó là tín hiệu cần giảm mức lương hoặc tăng thu nhập.
Tự động hóa để không phải nhớ
Nhiều ngân hàng cho phép đặt lệnh chuyển tiền định kỳ hoặc chia ngăn tiết kiệm. Bạn có thể đặt lệnh chuyển lương tự động vào một ngày cố định mỗi tháng, từ tài khoản Thu nhập sang tài khoản Lương. Phần trích thuế và dự phòng có thể làm thủ công ngay khi có tiền về, vì số tiền mỗi lần khác nhau. Khi tự động hóa phần lặp lại, bạn giảm nguy cơ quên hoặc tiêu nhầm tiền.
Khi nào nên điều chỉnh tỷ lệ chia
Hãy xem lại hệ thống mỗi quý. Nếu thu nhập trung bình tăng ổn định, có thể tăng lương từ từ. Nếu chi phí sản xuất tăng, cân nhắc thêm một ngăn riêng cho chi phí công việc, tách khỏi tài khoản Thu nhập.
Mở tài khoản HDBank Creator qua link
Xem điều kiện, ưu đãi hiện hành trên trang chính thức và đăng ký qua liên kết: Đăng ký tại đây
📌 Đăng ký tham gia HDBank Creator
Nếu bạn đã sẵn sàng áp dụng các bước ở trên, bắt đầu với HDBank →
Câu hỏi thường gặp
Có cần mở 4 tài khoản ở 4 ngân hàng khác nhau không?
Không. Có thể dùng nhiều tài khoản hoặc ngăn tiền trong cùng một ngân hàng; một số người để tài khoản dự phòng ở ngân hàng khác để giảm cám dỗ tiêu.
Tỷ lệ để dành tiền thuế là bao nhiêu?
Tùy hình thức hoạt động và quy định hiện hành. Hãy ước tính với kế toán hoặc cơ quan thuế và chọn mức thận trọng.
Nếu mới bắt đầu, thu nhập rất ít thì sao?
Vẫn áp dụng nguyên tắc tách tài khoản; mức lương có thể bằng 0 trong giai đoạn đầu nếu bạn còn nguồn thu khác.
Bao lâu nên điều chỉnh mức lương?
Mỗi quý hoặc mỗi nửa năm, dựa trên thu nhập trung bình mới và quy mô quỹ dự phòng.
Có thể dùng ví điện tử làm một trong các tài khoản không?
Có thể cho chi tiêu hằng ngày, nhưng tiền dự phòng và tiền thuế nên để ở tài khoản ngân hàng để dễ theo dõi, đối chiếu sao kê.
🚀 Bước tiếp theo: Xem chi tiết chương trình HDBank Creator — đi đến HDBank →