Với người làm công ăn lương, mất việc là rủi ro. Với freelancer và creator, những tháng "trắng" là chuyện bình thường. Vì vậy quỹ dự phòng freelancer không phải là lựa chọn mà là nền móng. Câu hỏi là: bao nhiêu thì đủ, để ở đâu và xây thế nào khi thu nhập vốn đã không đều?
Công bố: bài viết có liên kết tiếp thị liên kết (affiliate); vnen.vn có thể nhận hoa hồng nếu bạn đăng ký qua liên kết, bạn không mất thêm chi phí.
👉 Tìm hiểu chương trình HDBank Creator: xem tại đây →
Quỹ dự phòng là gì?
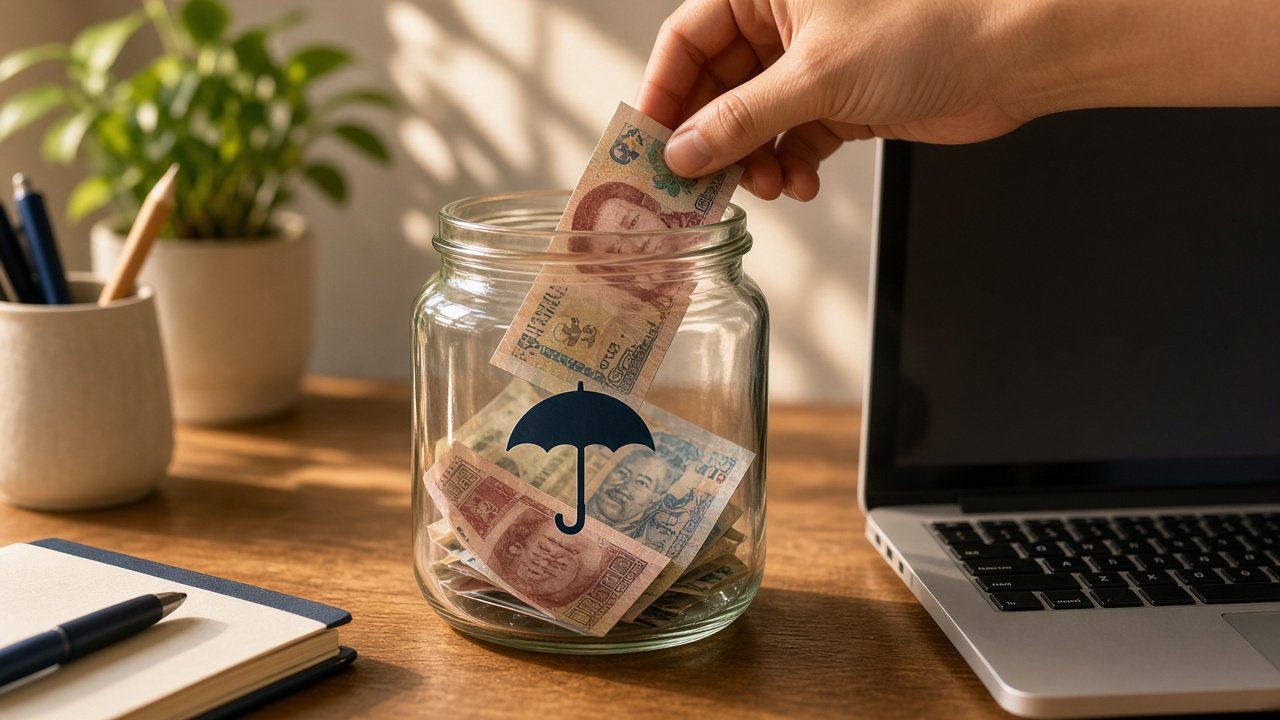
Quỹ dự phòng (emergency fund) là khoản tiền để riêng, chỉ dùng cho tình huống bất ngờ: thu nhập giảm mạnh, ốm đau, thiết bị làm việc hỏng, khách hàng chậm thanh toán. Đây không phải tiền tiết kiệm mua sắm hay đầu tư.
Bao nhiêu là đủ?
Quy tắc phổ biến trong tài chính cá nhân là 3–6 tháng chi tiêu thiết yếu. Với freelancer, creator, nhiều chuyên gia gợi ý mức cao hơn vì thu nhập biến động hơn. Thay vì một con số chung, hãy tính theo hoàn cảnh của bạn:
Bước 1: Tính chi tiêu thiết yếu hàng tháng
Gồm: nhà ở, ăn uống, đi lại, điện nước – internet, bảo hiểm, khoản trả nợ bắt buộc, chi phí tối thiểu để duy trì công việc (phần mềm, thiết bị cơ bản).
Bước 2: Đánh giá mức độ rủi ro
Trả lời các câu hỏi:
- Thu nhập có phụ thuộc vào 1–2 khách hàng/nền tảng không?
- Bao nhiêu tháng trong năm qua thu nhập thấp hơn chi tiêu?
- Bạn có người phụ thuộc (con nhỏ, bố mẹ)?
- Bạn có bảo hiểm y tế, bảo hiểm sức khỏe không?
- Bạn có thu nhập dự phòng (vợ/chồng có lương ổn định)?
Bước 3: Chọn số tháng
| Tình huống | Gợi ý số tháng |
|---|---|
| Thu nhập tương đối ổn định, nhiều khách, không người phụ thuộc | Khoảng 3–6 tháng |
| Thu nhập biến động, phụ thuộc ít nguồn | Khoảng 6–9 tháng |
| Biến động mạnh, có người phụ thuộc, không có thu nhập dự phòng trong gia đình | 9–12 tháng hoặc hơn |
Đây là gợi ý tham khảo, không phải quy định. Điều quan trọng là bạn cảm thấy an tâm và không phải nhận dự án kém chỉ vì thiếu tiền.
Bước 4: Tính con số mục tiêu
Quỹ mục tiêu = Chi tiêu thiết yếu hàng tháng × Số tháng
Ví dụ minh họa: chi tiêu thiết yếu 10 triệu, chọn 6 tháng → mục tiêu 60 triệu.
💡 Gợi ý: Đăng ký tham gia HDBank Creator — truy cập HDBank →
Để quỹ dự phòng ở đâu?
Tiêu chí: an toàn – rút được nhanh – có chút sinh lời. Gợi ý:
- Tài khoản tiết kiệm linh hoạt hoặc tiết kiệm có kỳ hạn ngắn tại ngân hàng (có thể chia thành nhiều sổ nhỏ để rút từng phần).
- Tài khoản thanh toán riêng cho phần cần rút ngay.
Không nên để quỹ dự phòng vào tài sản biến động mạnh (cổ phiếu, tiền mã hóa) hoặc khoản khó rút. Mục tiêu của quỹ là sẵn sàng, không phải tối đa lợi nhuận.
Lộ trình xây quỹ khi thu nhập không đều
Giai đoạn 1: Quỹ mini
Đặt mục tiêu đầu tiên bằng 1 tháng chi tiêu thiết yếu. Mục tiêu nhỏ dễ đạt, tạo động lực.
Giai đoạn 2: Tỷ lệ trích cố định
Mỗi khoản thu nhập vào, trích ngay một tỷ lệ (ví dụ 10–20%, tùy khả năng) sang quỹ trước khi chi tiêu.
Giai đoạn 3: Dồn tiền tháng cao điểm
Tháng có booking lớn, dự án lớn – chuyển phần lớn khoản vượt mức trung bình vào quỹ.
Giai đoạn 4: Đạt mục tiêu và duy trì
Khi đạt mục tiêu, dừng trích (hoặc giảm), chuyển phần dư sang tiết kiệm dài hạn, đầu tư. Mỗi khi dùng quỹ, ưu tiên bù lại ngay.
💡 Gợi ý: Xem chi tiết chương trình HDBank Creator — truy cập HDBank →
Khi nào được dùng quỹ dự phòng?
Nên dùng:
- Thu nhập tháng thấp hơn chi tiêu thiết yếu.
- Ốm đau, tai nạn.
- Thiết bị làm việc chính hỏng, cần thay để tiếp tục kiếm tiền.
Không nên dùng:
- Mua sắm giảm giá, du lịch.
- Nâng cấp thiết bị khi thiết bị cũ vẫn dùng tốt.
- Đầu tư "cơ hội".
Checklist quỹ dự phòng
- Đã tính chi tiêu thiết yếu.
- Đã chọn số tháng phù hợp.
- Có tài khoản riêng cho quỹ.
- Đặt quy tắc trích tiền tự động.
- Ghi rõ "khi nào được dùng".
- Rà soát mục tiêu mỗi 6 tháng.
💡 Gợi ý: Tìm hiểu chương trình HDBank Creator — truy cập HDBank →
Kết hợp với phương pháp chia tài khoản
Quỹ dự phòng hoạt động tốt nhất khi đặt trong một hệ thống: tài khoản nhận tiền, tài khoản thuế, tài khoản lương và tài khoản dự phòng. Một ngân hàng cho phép mở nhiều tài khoản/ngăn tiền và chuyển tiền định kỳ sẽ giúp bạn tự động hóa. Tham khảo HDBank Creator dành cho nhà sáng tạo nội dung.
Ví dụ tính quỹ dự phòng cho hai người (số giả định)
Để dễ hình dung, dùng đơn vị giả định thay vì số tiền thật.
Người thứ nhất: Mai, designer tự do. Chi tiêu thiết yếu mỗi tháng của Mai, gồm tiền nhà, ăn uống, đi lại, điện nước, bảo hiểm và trả nợ tối thiểu, là 8 đơn vị. Mai có ba khách hàng quen nhưng thu nhập vẫn dao động, không có nguồn thu nhập thứ hai trong gia đình. Mai đánh giá mức độ rủi ro trung bình đến cao và chọn mục tiêu sáu tháng chi tiêu, tức 48 đơn vị.
Người thứ hai: Khoa, creator bán thời gian. Khoa vẫn có lương cố định từ công việc văn phòng, thu nhập từ sáng tạo nội dung là phần thêm. Chi tiêu thiết yếu là 10 đơn vị mỗi tháng. Vì có lương ổn định, Khoa chọn mục tiêu ba tháng, tức 30 đơn vị.
Hai ví dụ cho thấy con số "đủ" phụ thuộc vào độ ổn định của thu nhập, không có một mức chung cho mọi người. Mai cần quỹ lớn hơn dù chi tiêu thấp hơn, vì rủi ro thu nhập của Mai cao hơn.
Những khoản dễ quên khi tính chi tiêu thiết yếu
Khi tính chi tiêu thiết yếu, nhiều người chỉ nhớ các khoản hằng tháng mà quên các khoản định kỳ dài hơn: phí bảo hiểm đóng theo năm, phí gia hạn phần mềm làm việc, sửa chữa thiết bị, học phí của con, hay các dịp lễ Tết. Hãy cộng các khoản này cả năm rồi chia cho mười hai để có con số trung bình tháng. Với freelancer và creator, thiết bị làm việc như máy tính, điện thoại, máy quay là công cụ kiếm sống; nếu hỏng mà không có tiền thay ngay, thu nhập có thể bị gián đoạn. Vì vậy, có người tách thêm một quỹ nhỏ riêng cho thiết bị.
Bổ sung lại quỹ sau khi sử dụng
Sau khi dùng quỹ dự phòng, hãy đặt kế hoạch nạp lại cụ thể. Ví dụ, trong vài tháng tiếp theo, tăng tỷ lệ trích từ thu nhập vào quỹ cho đến khi về lại mức mục tiêu. Đừng coi việc dùng quỹ là thất bại; đó chính là lý do quỹ tồn tại. Điều quan trọng là quỹ được phục hồi trước khi có biến cố tiếp theo.
Tách quỹ dự phòng khỏi tài khoản chi tiêu
Để quỹ dự phòng không bị tiêu dần vào những việc không khẩn cấp, hãy để quỹ ở một tài khoản hoặc ngăn riêng, tắt thẻ thanh toán gắn với ngăn này nếu có thể, và đặt tên rõ ràng như "Chỉ dùng khi khẩn cấp". Một chút bất tiện khi rút tiền giúp bạn có thời gian suy nghĩ trước mỗi lần dùng quỹ.
Mở tài khoản HDBank Creator qua link
Xem điều kiện, ưu đãi hiện hành trên trang chính thức và đăng ký qua liên kết: Đăng ký tại đây
📌 Đăng ký tham gia HDBank Creator
Nếu bạn đã sẵn sàng áp dụng các bước ở trên, bắt đầu với HDBank →
Câu hỏi thường gặp
Đang có nợ thì nên trả nợ hay xây quỹ trước?
Nhiều người chọn xây quỹ mini (khoảng 1 tháng chi tiêu) trước, sau đó ưu tiên trả nợ lãi cao, rồi tiếp tục xây quỹ đầy đủ.
Quỹ dự phòng có nên gửi tiết kiệm có kỳ hạn dài?
Không nên toàn bộ; rút trước hạn có thể mất lãi. Chia nhỏ hoặc dùng kỳ hạn ngắn, linh hoạt.
Bảo hiểm có thay quỹ dự phòng được không?
Không. Bảo hiểm bảo vệ trước rủi ro lớn về sức khỏe, tài sản; quỹ dự phòng giải quyết thiếu hụt tiền mặt ngắn hạn. Hai thứ bổ sung cho nhau.
Bao lâu để xây xong quỹ?
Tùy thu nhập và tỷ lệ trích. Đặt mốc nhỏ theo quý để theo dõi tiến độ.
Có nên đầu tư quỹ dự phòng để sinh lời cao hơn?
Không nên dùng quỹ dự phòng cho các kênh có rủi ro mất vốn hoặc khó rút nhanh. Ưu tiên an toàn và thanh khoản; phần tiền vượt mục tiêu quỹ mới cân nhắc đầu tư.
🚀 Bước tiếp theo: Xem chi tiết chương trình HDBank Creator — đi đến HDBank →