Bảo hiểm cháy nổ có bắt buộc phải mua không? Câu trả lời ngắn: bắt buộc với một số cơ sở, không bắt buộc với số còn lại. Từ 15/9/2026, ranh giới này được xác định bởi danh mục tại Phụ lục VII Nghị định 105/2025/NĐ-CP. Bài viết giúp bạn biết mình thuộc nhóm nào và nên làm gì.
Nội dung đã đối chiếu văn bản trên Cổng Công báo Chính phủ và Thư viện Pháp luật, cập nhật 10/2026. Quy định có thể thay đổi; kiểm tra văn bản mới nhất trước khi quyết định.
Công bố: bài viết có liên kết tiếp thị liên kết (affiliate); vnen.vn có thể nhận hoa hồng nếu bạn đăng ký qua liên kết, bạn không mất thêm chi phí.
👉 Nhận tư vấn bảo hiểm từ MB Life: xem tại đây →
Bắt buộc với ai?
Theo Điều 35 Nghị định 105/2025/NĐ-CP, sửa đổi bởi Điều 23 Nghị định 347/2026/NĐ-CP:
- Bắt buộc: cơ sở thuộc danh mục Phụ lục VII Nghị định 105/2025 phải mua bảo hiểm cháy, nổ bắt buộc cho tài sản của cơ sở (trừ cơ sở quốc phòng, an ninh do Bộ Quốc phòng, Bộ Công an quản lý theo quy định riêng).
- Khuyến khích: các cơ quan, tổ chức, cá nhân khác.
Ví dụ một số nhóm thuộc diện bắt buộc
| Nhóm cơ sở (trích Phụ lục VII NĐ 105/2025) | Ngưỡng |
|---|---|
| Chợ, trung tâm thương mại, siêu thị | Tổng diện tích sàn từ 300 m² |
| Cơ sở dịch vụ ăn uống, dịch vụ khác | Tổng diện tích sàn từ 300 m² |
| Cơ sở kinh doanh hàng hóa dễ cháy | Tổng diện tích sàn từ 200 m² |
| Kinh doanh hàng khó cháy/không cháy trong bao bì dễ cháy | Từ 1.000 m² |
| Cơ sở kinh doanh khí đốt | Tồn chứa trên 500 kg |
| Cửa hàng xăng dầu | Mọi quy mô |
| Khách sạn, nhà nghỉ, lưu trú | Từ 3 tầng hoặc từ 500 m² |
| Karaoke, vũ trường, vui chơi giải trí | Từ 2 tầng hoặc từ 300 m² |
| Kho hàng hạng nguy hiểm cháy A, B, C | Từ 200 m² |
| Kho hàng hạng D, E | Từ 5.000 m³ hoặc từ 1.000 m² |
| Nhà ở kết hợp sản xuất, kinh doanh | Diện tích phục vụ SXKD từ 200 m² |
| Trụ sở doanh nghiệp | Từ 3 tầng hoặc từ 500 m² |
| Nhà để xe, trưng bày ô tô, xe máy | Từ 500 m² |
| Cơ sở sửa chữa, bảo dưỡng xe cơ giới | Từ 500 m² |
Đây là trích một số nhóm thường gặp với hộ kinh doanh/doanh nghiệp nhỏ; danh mục đầy đủ gồm 44 nhóm.
💡 Gợi ý: Xem quyền lợi các sản phẩm bảo hiểm MB Life — truy cập MB Life →
Quy trình tự kiểm tra 4 bước
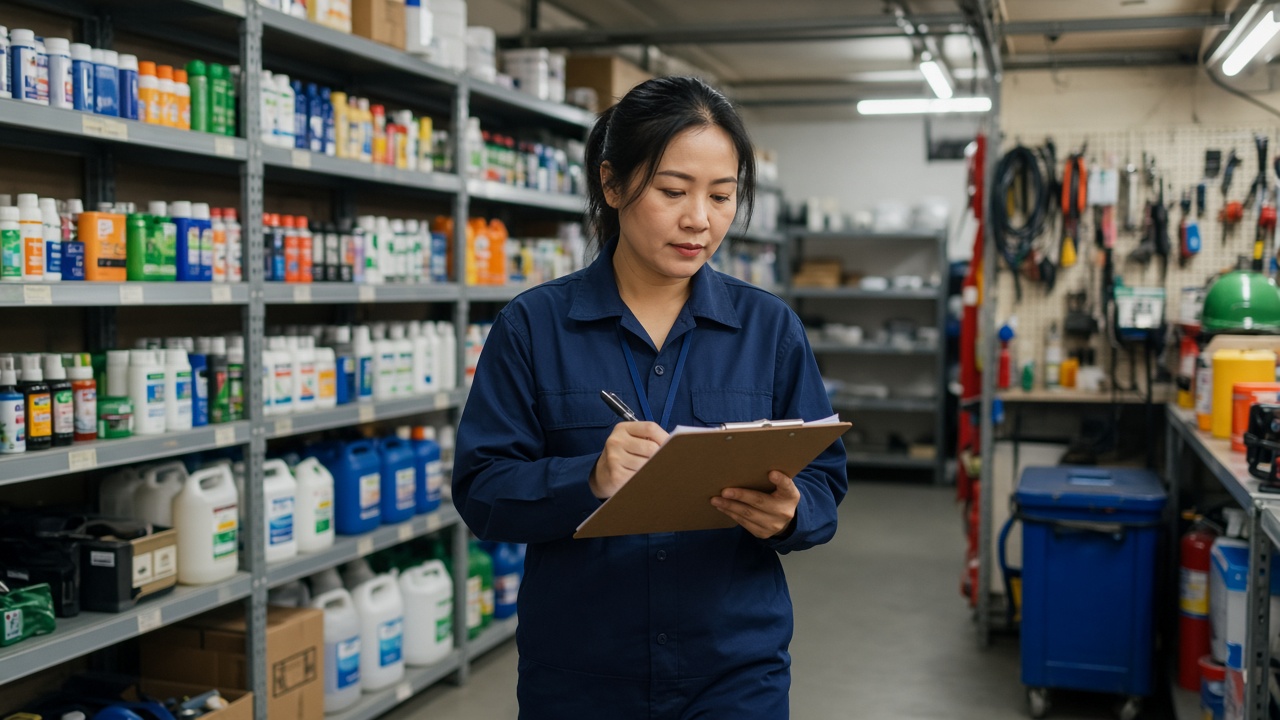
- Xác định loại hình: cửa hàng, kho, nhà hàng, khách sạn, xưởng, nhà ở kết hợp kinh doanh…
- Đo quy mô: tổng diện tích sàn, khối tích, số tầng, lượng tồn chứa (với khí đốt).
- Xác định loại hàng hóa: dễ cháy hay khó cháy, có bao bì dễ cháy không.
- Đối chiếu Phụ lục VII: nếu đạt ngưỡng của bất kỳ nhóm nào → bắt buộc mua.
Khi không chắc, hỏi Cảnh sát PCCC địa phương hoặc doanh nghiệp bảo hiểm để được hướng dẫn.
Bảo vệ cả người chủ, không chỉ tài sản
Bảo hiểm cháy nổ do doanh nghiệp bảo hiểm phi nhân thọ cung cấp. Song song với việc bảo vệ cửa hàng, kho, bạn có thể tham khảo bảo hiểm nhân thọ, sức khỏe của MB Life để bảo vệ chính người chủ – trụ cột của việc kinh doanh: Đăng ký tại đây
Nếu thuộc diện bắt buộc: phải làm gì?
- Mua bảo hiểm cho nhà, công trình; máy móc, thiết bị; hàng hóa, vật tư.
- Số tiền bảo hiểm tối thiểu là giá trị thị trường của tài sản.
- Phí theo tỷ lệ tại Phụ lục II Nghị định 67/2023 (dưới 1.000 tỷ/địa điểm), điều chỉnh tối đa ±25%.
- Duy trì hợp đồng liên tục, tái tục đúng hạn.
💡 Gợi ý: So sánh gói bảo hiểm MB Life phù hợp nhu cầu — truy cập MB Life →
Hậu quả khi không tuân thủ
- Xử phạt hành chính: ví dụ mua không đủ đối tượng hoặc không đúng mức phí bị phạt 10–15 triệu đồng (cá nhân), gấp đôi với tổ chức, và buộc mua đúng (Điều 17 NĐ 106/2025, sửa đổi bởi NĐ 69/2026).
- Rủi ro tài chính: khi cháy xảy ra, toàn bộ thiệt hại tài sản do bạn tự gánh.
Nếu không thuộc diện bắt buộc: có nên mua?
Không bắt buộc không có nghĩa là không có rủi ro. Cân nhắc mua bảo hiểm tài sản/cháy nổ tự nguyện khi:
- Hàng tồn có giá trị lớn so với vốn.
- Cửa hàng ở khu dân cư đông đúc, nhà liền kề.
- Đang vay vốn, tài sản là nguồn trả nợ.
- Không có quỹ dự phòng để phục hồi sau sự cố.
| Tiêu chí | Bảo hiểm cháy nổ bắt buộc | Bảo hiểm tài sản tự nguyện |
|---|---|---|
| Căn cứ | Quy định pháp luật | Thỏa thuận |
| Đối tượng | Cơ sở thuộc Phụ lục VII | Bất kỳ ai có nhu cầu |
| Phạm vi | Theo quy tắc bắt buộc | Có thể mở rộng (trộm cắp, ngập lụt… tùy sản phẩm) |
| Phí | Theo Phụ lục II, ±25% | Theo thỏa thuận, biểu phí công ty |
💡 Gợi ý: Tìm hiểu các gói bảo hiểm MB Life — truy cập MB Life →
Những điều không được bồi thường
Đọc kỹ điều khoản loại trừ. Ví dụ theo quy định: động đất, các tai họa tự nhiên được liệt kê; thiết bị điện tự hư hỏng do quá tải, đoản mạch; hành vi cố ý; mất dữ liệu, phần mềm… Bảo hiểm cũng không thay thế nghĩa vụ đảm bảo an toàn PCCC.
Checklist
- Đã đối chiếu cơ sở với Phụ lục VII.
- Nếu bắt buộc: đã mua đủ tài sản, theo giá thị trường.
- Nếu không bắt buộc: đã đánh giá nhu cầu bảo hiểm tự nguyện.
- Đã đọc điều khoản loại trừ.
- Đã lên lịch tái tục hợp đồng.
📌 Nhận tư vấn bảo hiểm từ MB Life
Nếu bạn đã sẵn sàng áp dụng các bước ở trên, bắt đầu với MB Life →
Câu hỏi thường gặp (FAQ)
Bảo hiểm cháy nổ có bắt buộc không?
Bắt buộc với cơ sở thuộc Phụ lục VII Nghị định 105/2025 (áp dụng từ 15/9/2026 theo Nghị định 347/2026); các cơ sở khác được khuyến khích mua.
Nhà ở gia đình có phải mua không?
Nhà ở thuần túy không thuộc nhóm bắt buộc trong trích danh mục; nhà ở kết hợp sản xuất, kinh doanh có diện tích phục vụ SXKD từ 200 m² thuộc diện phải mua.
Không mua bảo hiểm cháy nổ bắt buộc có bị phạt không?
Có chế tài xử phạt hành chính theo Nghị định 106/2025 (sửa đổi bởi Nghị định 69/2026) và buộc mua đúng quy định.
Hộ kinh doanh nhỏ có nên mua tự nguyện?
Nên cân nhắc nếu hàng tồn có giá trị lớn, đang vay vốn hoặc không có quỹ dự phòng.
Kết luận
Bảo hiểm cháy nổ bắt buộc với cơ sở thuộc Phụ lục VII Nghị định 105/2025 và chỉ được khuyến khích với các cơ sở khác. Hãy tự kiểm tra theo 4 bước; nếu thuộc diện bắt buộc, mua đủ và đúng. Nếu không, đánh giá rủi ro thực tế để quyết định bảo hiểm tự nguyện.
🚀 Bước tiếp theo: Xem quyền lợi các sản phẩm bảo hiểm MB Life — đi đến MB Life →
Nguồn tham khảo
- Nghị định 67/2023/NĐ-CP (Công báo Chính phủ): https://congbaocdn.chinhphu.vn/CongBaoCP/VanBan/2023/9/40096/46430-1-20231017-101867-2023-nd-cp.pdf
- Nghị định 105/2025/NĐ-CP, Phụ lục VII (Công báo Chính phủ): https://congbaocdn.chinhphu.vn/CongBaoCP/VanBan/2025/5/44912/56377-1-2025719-720105-2025-nd-cp.pdf
- Nghị định 347/2026/NĐ-CP (Công báo Chính phủ): https://congbao.chinhphu.vn/van-ban/nghi-dinh-so-347-2026-nd-cp-470418.htm
- Nghị định 220/2026/NĐ-CP (Công báo Chính phủ): https://congbao.chinhphu.vn/van-ban/nghi-dinh-so-220-2026-nd-cp-469840.htm
- Thư viện Pháp luật – Danh mục 44 cơ sở phải mua bảo hiểm cháy nổ bắt buộc 2026: https://thuvienphapluat.vn/phap-luat-doanh-nghiep/bai-viet/danh-muc-44-co-so-phai-mua-bao-hiem-chay-no-bat-buoc-nam-2026-19756.html
- Thư viện Pháp luật – Quy định bảo hiểm cháy nổ bắt buộc từ 15/9/2026: https://thuvienphapluat.vn/phap-luat/quy-dinh-ve-bao-hiem-chay-no-bat-buoc-tu-1592026-cu-the-ra-sao-theo-nghi-dinh-3472026ndcp-296171.html
- Luật Kinh doanh bảo hiểm 2022 (Thư viện Pháp luật): https://thuvienphapluat.vn/van-ban/Bao-hiem/Luat-Kinh-doanh-bao-hiem-2022-465916.aspx
- Bộ Tài chính: https://mof.gov.vn/
- MB Life: https://www.mblife.vn/
- Bảo Minh: https://www.baominh.com.vn/
- Bảo hiểm xã hội Việt Nam: https://baohiemxahoi.gov.vn/
Thông tin phí, hạn mức, lãi suất và quy định có thể thay đổi theo từng thời kỳ; hãy kiểm tra lại trên trang chính thức trước khi quyết định. Bài viết mang tính tham khảo, không phải tư vấn pháp lý/thuế.