Một lô hàng nhập từ nước ngoài hay chuyển từ Bắc vào Nam có thể đi qua nhiều tay: nhà máy, xe tải, cảng, tàu, kho ngoại quan, đơn vị giao hàng chặng cuối. Mỗi điểm chuyển giao là một cơ hội cho rủi ro: ướt, vỡ, mất cắp, cháy, tàu gặp bão. Với chủ shop và doanh nghiệp nhỏ nhập hàng, một lô bị hỏng có thể ngốn lợi nhuận của nhiều tháng. Bảo hiểm hàng hóa vận chuyển là công cụ giúp bạn chuyển phần rủi ro đó sang doanh nghiệp bảo hiểm. Bài viết giải thích các khái niệm cơ bản, cách xác định ai nên mua, cách khai giá trị và chuẩn bị hồ sơ khi có tổn thất.
Nội dung mang tính kiến thức chung. Điều kiện, phí và quy tắc bảo hiểm do từng doanh nghiệp bảo hiểm ban hành; hãy đọc quy tắc cụ thể và hỏi đơn vị bảo hiểm trước khi mua.
Công bố: bài viết có liên kết tiếp thị liên kết (affiliate); vnen.vn có thể nhận hoa hồng nếu bạn đăng ký qua liên kết, bạn không mất thêm chi phí.
👉 Tìm hiểu các gói bảo hiểm MB Life: xem tại đây →
Bảo hiểm hàng hóa vận chuyển là gì?
Đây là loại bảo hiểm phi nhân thọ bảo vệ hàng hóa trong quá trình di chuyển từ điểm đi đến điểm đến, theo các điều kiện đã thỏa thuận. Có hai nhóm chính:
- Bảo hiểm hàng hóa vận chuyển nội địa: đường bộ, đường sắt, đường thủy nội địa, hàng không trong nước.
- Bảo hiểm hàng hóa xuất nhập khẩu: thường đi đường biển hoặc hàng không quốc tế, hay áp dụng các bộ điều kiện quốc tế như Institute Cargo Clauses (ICC) A, B, C.
Hợp đồng ghi rõ hàng gì, đi từ đâu đến đâu, phương tiện nào, giá trị bảo hiểm và các rủi ro được bảo hiểm.
Các rủi ro thường gặp với hàng nhập
| Rủi ro | Ví dụ thực tế | Gợi ý phòng ngừa |
|---|---|---|
| Hư hỏng do va đập | Gốm sứ, điện tử vỡ khi bốc xếp | Đóng gói nhiều lớp, đánh dấu hàng dễ vỡ |
| Ướt, ẩm mốc | Vải, giấy, thực phẩm khô | Bao bì chống ẩm, chọn container tốt |
| Mất cắp, thiếu hàng | Thùng bị rạch, mất một phần | Niêm phong, kiểm đếm khi nhận |
| Cháy, nổ | Sự cố trên phương tiện hoặc kho | Khai báo đúng tính chất hàng |
| Tai nạn phương tiện | Xe lật, tàu mắc cạn | Chọn đơn vị vận chuyển uy tín |
| Tổn thất chung | Chi phí chung khi cứu tàu | Chỉ bảo hiểm mới giúp bạn dễ dàng xử lý |
💡 Gợi ý: Nhận tư vấn bảo hiểm từ MB Life — truy cập MB Life →
Hiểu nhanh về ICC A, B, C
Với hàng xuất nhập khẩu, bạn thường nghe đến ba điều kiện:
- ICC A: phạm vi rộng nhất, bảo hiểm mọi rủi ro trừ các điểm loại trừ được liệt kê.
- ICC B: chỉ bảo hiểm các rủi ro được liệt kê, hẹp hơn A.
- ICC C: hẹp nhất, chủ yếu các rủi ro lớn như cháy nổ, tàu mắc cạn, chìm, lật.
Phạm vi càng rộng thì phí thường càng cao. Hàng dễ hỏng, dễ mất cắp nên cân nhắc điều kiện rộng; hàng rời, giá trị thấp có thể chọn điều kiện hẹp hơn. Hãy đọc kỹ danh sách loại trừ, ví dụ hư hỏng do đóng gói không phù hợp hoặc do bản chất hàng hóa thường không được bảo hiểm.
Incoterms quyết định ai mua bảo hiểm
Khi nhập hàng, điều kiện giao hàng trên hợp đồng mua bán (Incoterms) cho biết rủi ro chuyển từ người bán sang người mua tại điểm nào.
- Với CIF hoặc CIP, người bán có nghĩa vụ mua bảo hiểm cho người mua, nhưng thường chỉ ở mức tối thiểu theo quy định của Incoterms phiên bản áp dụng. Bạn nên kiểm tra mức này có đủ không.
- Với FOB, CFR, EXW, FCA, người mua thường tự lo bảo hiểm cho phần hành trình mà mình chịu rủi ro.
Nhiều người nhập hàng nhỏ mua theo giá FOB hoặc thông qua đơn vị gom hàng mà quên mất rằng rủi ro trên biển đã thuộc về mình. Hãy hỏi rõ người bán hoặc đơn vị logistics: rủi ro chuyển giao ở đâu, ai đã mua bảo hiểm, chứng từ bảo hiểm ở đâu.
💡 Gợi ý: Xem quyền lợi các sản phẩm bảo hiểm MB Life — truy cập MB Life →
Nếu bạn nhập qua dịch vụ vận chuyển trọn gói
Nhiều shop nhập hàng Trung Quốc qua dịch vụ "order và vận chuyển hộ". Một số dịch vụ có chính sách đền bù riêng khi mất hoặc hỏng hàng. Lưu ý rằng chính sách đền bù của đơn vị vận chuyển không giống bảo hiểm hàng hóa: mức đền bù có thể bị giới hạn theo cân nặng hoặc theo phí dịch vụ. Hãy đọc kỹ chính sách, lưu bằng chứng giá trị hàng và cân nhắc mua bảo hiểm riêng cho lô có giá trị cao.
Cách xác định giá trị bảo hiểm
Giá trị bảo hiểm thường dựa trên giá hàng trên hóa đơn cộng cước vận chuyển, và có thể cộng thêm một khoản lãi dự tính theo thông lệ. Phí bảo hiểm được tính theo tỷ lệ trên số tiền bảo hiểm, tỷ lệ cụ thể phụ thuộc loại hàng, tuyến đường, điều kiện bảo hiểm và doanh nghiệp bảo hiểm.
Khai giá trị thấp hơn thực tế để giảm phí là sai lầm. Khi có tổn thất, bạn có thể chỉ được bồi thường theo tỷ lệ giữa số tiền bảo hiểm và giá trị thực.
💡 Gợi ý: So sánh gói bảo hiểm MB Life phù hợp nhu cầu — truy cập MB Life →
Checklist mua bảo hiểm cho một lô hàng
- Đã xác định Incoterms và điểm chuyển giao rủi ro.
- Đã hỏi người bán hoặc đơn vị logistics xem đã có bảo hiểm chưa.
- Có hóa đơn thương mại, phiếu đóng gói, vận đơn.
- Đã chọn điều kiện bảo hiểm phù hợp loại hàng.
- Đã khai đúng giá trị và mô tả hàng.
- Mua bảo hiểm trước khi hàng khởi hành.
- Lưu giấy chứng nhận bảo hiểm và số hotline giám định.
Khi hàng về bị hỏng: làm gì ngay?
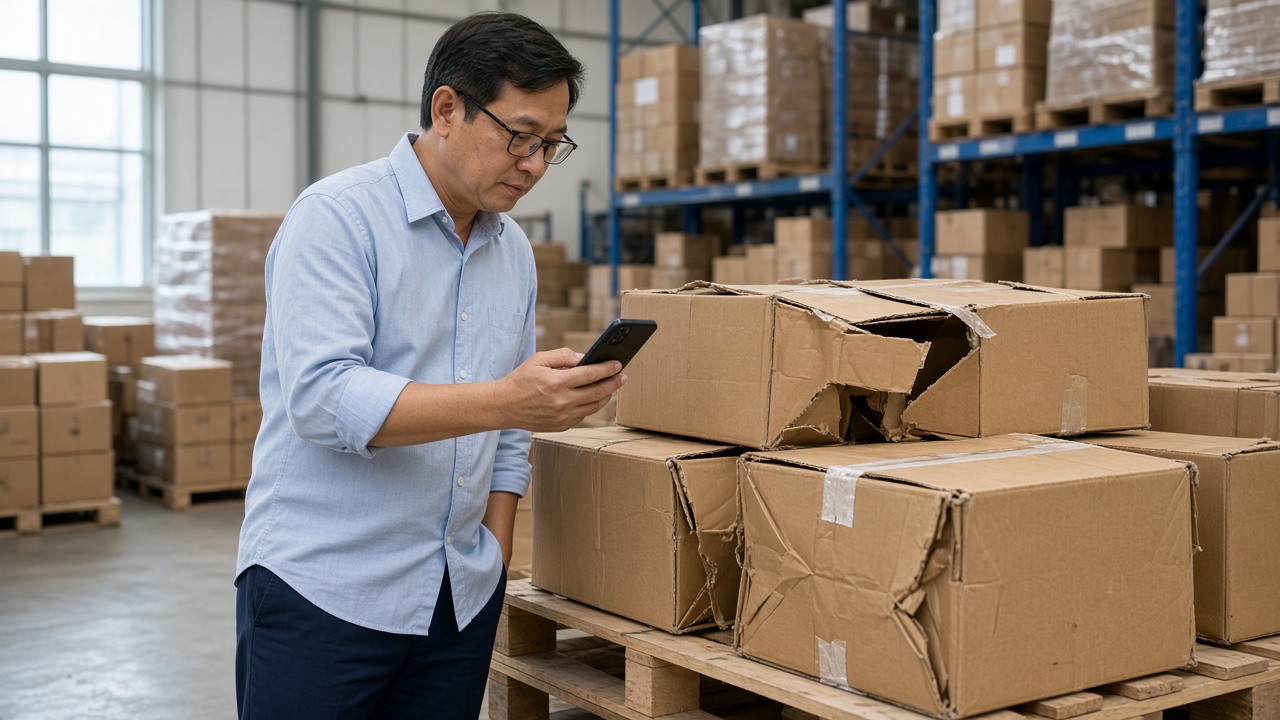
- Không ký nhận "hàng nguyên vẹn" nếu thấy dấu hiệu bất thường. Ghi chú tình trạng trên biên bản giao nhận.
- Chụp ảnh, quay video bao bì, niêm phong, hàng hỏng trước khi di chuyển.
- Thông báo ngay cho doanh nghiệp bảo hiểm theo thời hạn quy định để họ cử giám định.
- Gửi thông báo khiếu nại cho người vận chuyển trong thời hạn, để bảo lưu quyền đòi bồi thường.
- Giữ nguyên hiện trạng hàng hỏng cho đến khi giám định xong.
- Chuẩn bị hồ sơ: hợp đồng mua bán, hóa đơn, vận đơn, giấy chứng nhận bảo hiểm, biên bản giám định, thư khiếu nại.
Chậm thông báo là lý do phổ biến khiến hồ sơ bồi thường gặp khó khăn.
Bảo hiểm theo chuyến hay hợp đồng bao?
Nếu bạn nhập vài lô mỗi năm, mua theo từng chuyến là đủ. Nếu nhập thường xuyên, hỏi về hợp đồng bao (open cover): ký một hợp đồng khung, mỗi lô chỉ cần khai báo. Cách này giảm rủi ro quên mua và có thể có điều kiện tốt hơn khi khối lượng lớn.
📌 Tìm hiểu các gói bảo hiểm MB Life
Nếu bạn đã sẵn sàng áp dụng các bước ở trên, bắt đầu với MB Life →
Câu hỏi thường gặp
Hàng giá trị nhỏ có cần mua bảo hiểm?
Tùy mức độ chịu đựng rủi ro của bạn. Nếu mất cả lô vẫn không ảnh hưởng nhiều, có thể tự chịu; nếu lô hàng chiếm phần lớn vốn lưu động, nên cân nhắc.
Đã mua theo giá CIF có cần mua thêm?
Bảo hiểm do người bán mua có thể chỉ ở mức tối thiểu. Hãy xem điều kiện trên chứng từ bảo hiểm và mua bổ sung nếu cần phạm vi rộng hơn.
Có mua bảo hiểm sau khi hàng đã đi được không?
Thông thường cần mua trước khi rủi ro bắt đầu. Mua sau có thể bị từ chối hoặc kèm điều kiện; hỏi trực tiếp doanh nghiệp bảo hiểm.
Bảo hiểm có chi trả khi hàng bị hải quan giữ?
Việc bị giữ do thủ tục pháp lý thường không thuộc phạm vi bảo hiểm hàng hóa thông thường. Đọc phần loại trừ trong quy tắc.
Mua bảo hiểm qua link
Xem điều kiện, ưu đãi hiện hành trên trang chính thức và đăng ký qua liên kết: Đăng ký tại đây
🚀 Bước tiếp theo: Nhận tư vấn bảo hiểm từ MB Life — đi đến MB Life →
Nguồn tham khảo
- Luật Kinh doanh bảo hiểm 2022; Bộ luật Hàng hải Việt Nam 2015.
- Phòng Thương mại Quốc tế (ICC): Incoterms 2020.
- Institute Cargo Clauses (A), (B), (C) – Lloyd's Market Association.
- Quy tắc bảo hiểm hàng hóa trên website Bảo Minh, Bảo hiểm Hùng Vương.