Nhiều chủ doanh nghiệp nhỏ theo dõi rất kỹ tiền khách còn nợ nhưng lại quản lý tiền nợ nhà cung cấp bằng trí nhớ. Có tháng doanh nghiệp trả sớm hàng loạt hóa đơn vì kế toán rảnh tay, tháng sau thiếu tiền trả lương. Có lúc doanh nghiệp quên một hóa đơn và bị nhà cung cấp dừng giao hàng. Quản lý công nợ phải trả là việc sắp xếp các khoản nợ này để trả đúng hạn, không trả sớm khi không có lợi và giữ quan hệ tốt với nhà cung cấp.
Công nợ phải trả gồm những gì
Công nợ phải trả người bán là số tiền doanh nghiệp còn nợ nhà cung cấp hàng hóa, nguyên vật liệu và dịch vụ đã nhận nhưng chưa thanh toán. Trên bảng cân đối kế toán, khoản này nằm ở phần nợ phải trả ngắn hạn. Nếu chưa quen đọc báo cáo này, chủ doanh nghiệp có thể xem bài cách đọc bảng cân đối kế toán trong 15 phút.
Bên cạnh nợ người bán, doanh nghiệp còn có các khoản phải trả khác như thuế phải nộp, lương phải trả và bảo hiểm xã hội. Nợ nhà cung cấp là khoản doanh nghiệp có nhiều quyền chủ động sắp xếp nhất, nên cần được theo dõi riêng.
Chỉ số DPO: doanh nghiệp đang trả nhà cung cấp sau bao nhiêu ngày
DPO (Days Payable Outstanding) là số ngày bình quân doanh nghiệp cần để trả tiền nhà cung cấp. Công thức thường dùng:
DPO = (Phải trả người bán bình quân / Giá vốn hàng bán trong kỳ) × Số ngày của kỳ
Phải trả người bán bình quân bằng trung bình cộng số dư đầu kỳ và cuối kỳ. Ví dụ minh họa: một doanh nghiệp có số dư phải trả người bán đầu quý 1,1 tỷ đồng, cuối quý 1,3 tỷ đồng, giá vốn hàng bán trong quý 5,4 tỷ đồng. Phải trả bình quân là 1,2 tỷ đồng. DPO = 1,2 / 5,4 × 90 ≈ 20 ngày.
Nếu nhà cung cấp cho kỳ hạn 30 ngày mà DPO chỉ 20 ngày, doanh nghiệp đang trả sớm hơn mức cần thiết khoảng 10 ngày. Nếu DPO lên 50 ngày trong khi kỳ hạn là 30 ngày, doanh nghiệp đang trả chậm và có thể làm xấu quan hệ với nhà cung cấp.
Chu kỳ chuyển đổi tiền mặt
DPO cần đọc cùng hai chỉ số khác. DSO là số ngày thu tiền khách hàng bình quân. DIO là số ngày hàng tồn kho bình quân. Chu kỳ chuyển đổi tiền mặt được tính:
Chu kỳ chuyển đổi tiền mặt = DIO + DSO − DPO
Chỉ số này cho biết tiền của doanh nghiệp bị "giữ" trong hàng tồn kho và công nợ khách hàng bao nhiêu ngày trước khi quay về. Ví dụ DIO 45 ngày, DSO 40 ngày và DPO 20 ngày cho chu kỳ 65 ngày. Nếu doanh nghiệp đàm phán được DPO lên 35 ngày, chu kỳ giảm còn 50 ngày, tức doanh nghiệp cần ít vốn lưu động hơn cho cùng một doanh thu.
Cách tính DSO và lập bảng tuổi nợ khách hàng được hướng dẫn chi tiết trong bài quản lý công nợ phải thu.
Lập lịch thanh toán theo tuần
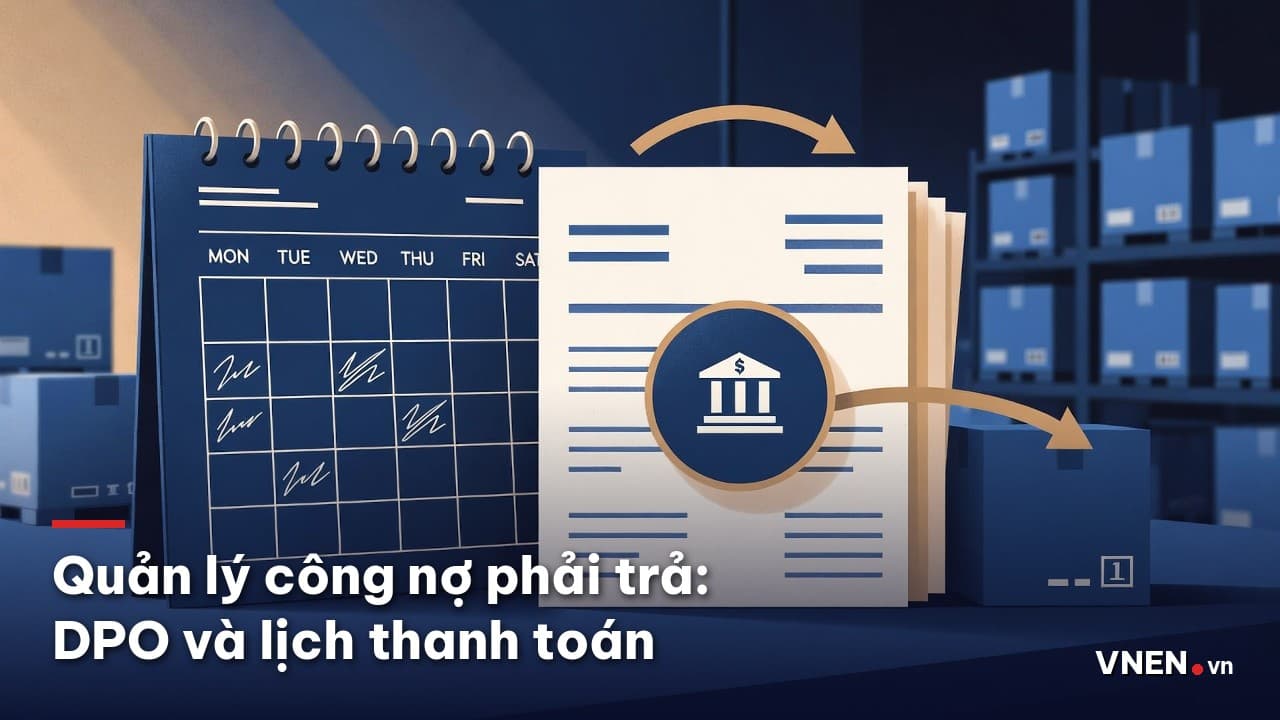
Lịch thanh toán là bảng liệt kê mọi hóa đơn nhà cung cấp chưa trả, sắp theo ngày đến hạn. Mỗi dòng nên có: tên nhà cung cấp, số hóa đơn, ngày hóa đơn, ngày đến hạn, số tiền, mức độ ưu tiên và ngày dự kiến trả.
Doanh nghiệp nên chốt một hoặc hai ngày thanh toán cố định mỗi tuần, ví dụ thứ Ba và thứ Sáu. Kế toán gom các hóa đơn đến hạn trong khoảng đó, trình chủ doanh nghiệp duyệt một lần. Cách làm này giảm số lần duyệt chi lặt vặt và giúp dự báo tiền mặt chính xác hơn.
Khi tiền mặt không đủ trả hết, doanh nghiệp cần thứ tự ưu tiên rõ ràng:
- Lương, bảo hiểm xã hội và thuế đến hạn, vì chậm nộp có thể phát sinh tiền chậm nộp hoặc vi phạm.
- Nhà cung cấp nguyên liệu chính mà nếu dừng giao sẽ làm dừng sản xuất hoặc bán hàng.
- Nhà cung cấp có chiết khấu thanh toán sớm hấp dẫn.
- Các khoản còn lại, sau khi đã thông báo và thống nhất lịch mới với nhà cung cấp.
Lịch thanh toán nhà cung cấp nên được nối với bảng dự báo dòng tiền. Bài tự kiểm tra dòng tiền hằng tháng có các bước dựng bảng này.
Khi nào nên trả sớm
Một số nhà cung cấp cho chiết khấu thanh toán sớm, thường được viết dạng "2/10 net 30": giảm 2% nếu trả trong 10 ngày, nếu không thì trả đủ trong 30 ngày. Trả sớm 20 ngày để được giảm 2% tương đương một mức lãi suất quy năm khá cao, khoảng 2% / 98% × 365 / 20 ≈ 37% mỗi năm. Nếu doanh nghiệp có tiền nhàn rỗi, nhận chiết khấu này thường có lợi hơn gửi tiết kiệm. Nếu phải vay để trả sớm, doanh nghiệp cần so với lãi suất vay thực tế.
Khi không có chiết khấu, trả sớm hơn hạn không mang lại lợi ích tài chính. Tuy vậy, doanh nghiệp vẫn có thể chủ động trả sớm cho nhà cung cấp nhỏ, quan trọng, để đổi lấy ưu tiên giao hàng mùa cao điểm.
Đàm phán kỳ hạn với nhà cung cấp
Kỳ hạn thanh toán có thể đàm phán, đặc biệt khi doanh nghiệp mua đều và trả đúng hạn. Một số cách tiếp cận:
- Đề nghị kéo dài kỳ hạn từ 15 lên 30 ngày khi tăng sản lượng đặt hàng cố định mỗi tháng.
- Đề nghị trả theo tiến độ, ví dụ đặt cọc 30% khi đặt hàng và 70% sau khi nhận hàng 30 ngày.
- Đề nghị gom hóa đơn trong tháng và trả một lần vào ngày cố định của tháng sau.
- Gửi lịch sử thanh toán đúng hạn trong 6–12 tháng gần nhất làm căn cứ.
Kết quả đàm phán phải được ghi vào hợp đồng hoặc phụ lục hợp đồng, không chỉ thỏa thuận miệng. Khi có tranh chấp, điều khoản thanh toán trên văn bản là căn cứ chính.
Chứng từ thanh toán và thuế
Cách thanh toán ảnh hưởng tới quyền khấu trừ thuế giá trị gia tăng đầu vào và chi phí được trừ khi tính thuế thu nhập doanh nghiệp. Theo quy định hiện hành, hàng hóa, dịch vụ mua vào từ 5 triệu đồng trở lên (giá đã có thuế) cần chứng từ thanh toán không dùng tiền mặt. Các trường hợp cụ thể, như trả chậm hoặc trả góp, được phân tích trong bài khấu trừ thuế GTGT đầu vào và thanh toán không dùng tiền mặt.
Vì vậy, doanh nghiệp nên chuyển khoản từ tài khoản doanh nghiệp tới tài khoản của nhà cung cấp, ghi rõ số hóa đơn trong nội dung chuyển tiền, và lưu sao kê cùng hồ sơ hóa đơn.
Đối chiếu công nợ định kỳ
Ít nhất mỗi quý và bắt buộc trước khi khóa sổ cuối năm, doanh nghiệp nên gửi biên bản đối chiếu công nợ cho các nhà cung cấp lớn. Biên bản liệt kê số dư đầu kỳ, số phát sinh mua, số đã thanh toán và số dư cuối kỳ. Khi hai bên ký xác nhận, sai lệch được phát hiện sớm thay vì đợi tới lúc quyết toán.
Quản lý tốt công nợ phải trả không có nghĩa là trả càng chậm càng tốt. Mục tiêu là trả đúng hạn đã thỏa thuận, tận dụng chiết khấu khi có lợi và luôn biết trước tuần tới cần bao nhiêu tiền cho nhà cung cấp.
Số liệu trong bài là ví dụ minh họa. Quy định về chứng từ thanh toán và thuế cần đối chiếu văn bản hiện hành và kế toán thuế khi áp dụng.